Budżet na detailing i budżet na zabezpieczenie auta – jak zaplanować wydatki?
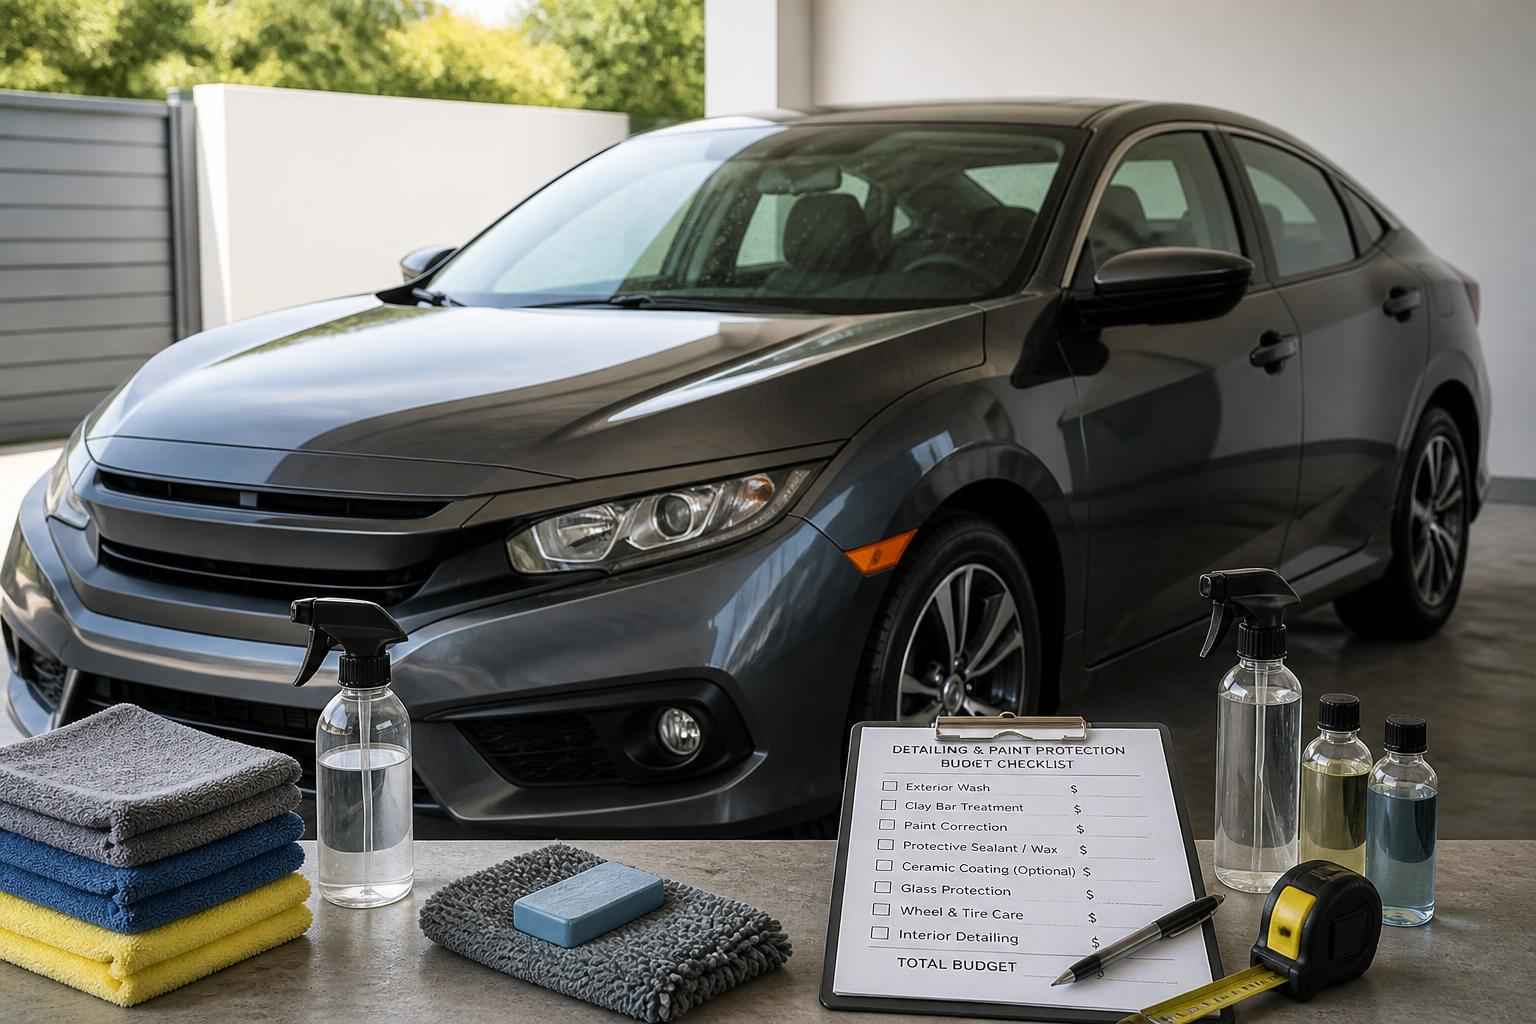
Budżet na detailing i budżet na zabezpieczenie auta warto planować jak każdy większy wydatek eksploatacyjny: najpierw określić cel, później sprawdzić stan samochodu, a dopiero na końcu wybrać usługę. Inaczej rozkładają się koszty nowego auta, inaczej samochodu kilkuletniego, który wymaga korekty lakieru lub usunięcia śladów korozji.
Poniżej znajdziesz orientacyjne widełki cenowe dla wosku, powłoki ceramicznej, folii PPF i ochrony antykorozyjnej, a także przykładowy plan wydatków na kilka lat. Najważniejsza zasada jest prosta: nie kupuj najdroższej ochrony tylko dlatego, że brzmi najbardziej profesjonalnie. Jej koszt musi odpowiadać ryzyku, sposobowi użytkowania i wartości auta.
| Zakres prac | Orientacyjny koszt | Kiedy rozważyć |
|---|---|---|
| Wosk twardy z przygotowaniem | 300–900 zł | Niewielki budżet i umiarkowane wymagania |
| Powłoka ceramiczna | 1500–5000 zł | Długofalowa ochrona i łatwiejsza pielęgnacja |
| Folia PPF na wybrane elementy | 1500–6000 zł | Maska, zderzak, reflektory, progi i strefy ryzyka |
| Folia PPF na całe auto | 12 000–25 000 zł lub więcej | Nowe, drogie lub intensywnie użytkowane auto |
| Zabezpieczenie antykorozyjne | 1000–3500 zł | Podwozie i profile zamknięte, szczególnie w starszym aucie |
Budżet na detailing i zabezpieczenie auta – od czego zacząć
Realny budżet nie powinien wynikać z samego cennika usługi. Najpierw trzeba odpowiedzieć na pytanie, co ma być chronione. Lakier, wnętrze i podwozie zużywają się w inny sposób, dlatego nie zawsze opłaca się zabezpieczać je jednocześnie.
Jeżeli samochód stoi pod chmurką i pokonuje dużo kilometrów po drogach szybkiego ruchu, większe znaczenie może mieć ochrona przed odpryskami na masce i zderzaku. Przy spokojnej jeździe miejskiej, garażowaniu i regularnym myciu wystarczający będzie często wosk albo powłoka ceramiczna na dobrze przygotowanym lakierze. W starszym aucie priorytetem może być natomiast ochrona antykorozyjna, nawet jeśli wizualny efekt detailingu nie jest najważniejszy.
Wydatki warto podzielić na trzy grupy. Pierwsza obejmuje przygotowanie samochodu: mycie, dekontaminację, usuwanie smoły i osadów oraz ewentualną korektę lakieru. Druga to właściwe zabezpieczenie, na przykład wosk, ceramika lub PPF. Trzecia grupa obejmuje utrzymanie efektu: bezpieczne mycia, uzupełnianie powłoki, wymianę uszkodzonego fragmentu folii i drobne poprawki.
Praktyczny plan zaczyna się od ustalenia maksymalnej kwoty, której nie chcesz przekroczyć, oraz rezerwy na nieprzewidziane prace. Przy budżecie 2000 zł nie ma sensu zamawiać usługi wycenionej na 3500 zł i rezygnować z przygotowania auta. Lepiej ograniczyć zakres ochrony do najbardziej narażonych elementów. Niedokładnie przygotowany lakier pod drogą powłoką nie daje efektu proporcjonalnego do ceny.
Pomocny może być orientacyjny podział środków:
- Wariant podstawowy: około 500–1500 zł na mycie, dekontaminację, podstawowe zabezpieczenie lakieru i ewentualne odświeżenie wnętrza.
- Wariant optymalny: około 2500–6000 zł na przygotowanie, korektę jednoetapową, ceramikę lub częściową folię PPF oraz zabezpieczenie najważniejszych powierzchni.
- Wariant premium: od około 8000 zł wzwyż, gdy w grę wchodzi rozbudowana korekta, PPF na wielu elementach, ceramika uzupełniająca oraz ochrona wnętrza i podwozia.
Ile kosztują poszczególne metody ochrony lakieru
Podane ceny są orientacyjne i dotyczą typowych samochodów osobowych. Końcowa wycena zależy od wielkości auta, marki, rodzaju lakieru, jego stanu, zakresu przygotowania oraz regionu. Ten sam produkt może kosztować wyraźnie więcej, jeśli wymaga wieloetapowej korekty lub aplikacji w czasochłonnych warunkach.
Wosk twardy jest najprostszym sposobem ograniczenia przywierania zabrudzeń i poprawy wyglądu lakieru. Za przygotowanie samochodu i aplikację można zwykle zapłacić około 300–900 zł. Sam efekt ochronny często utrzymuje się od kilku tygodni do kilku miesięcy, zależnie od produktu, mycia i warunków eksploatacji. To rozsądny wybór przy małym budżecie, aucie o niższej wartości albo wtedy, gdy właściciel nie chce wiązać się z kosztowną pielęgnacją.
Powłoka ceramiczna kosztuje najczęściej około 1500–5000 zł. W tej kwocie powinno mieścić się przygotowanie powierzchni, choć zakres korekty trzeba zawsze sprawdzić w ofercie. Sama ceramika poprawia śliskość i odporność chemiczną lakieru, ułatwia mycie oraz może ograniczyć ryzyko powstawania części zabrudzeń. Nie chroni jednak przed każdym odpryskiem, głęboką rysą ani uszkodzeniem parkingowym. Deklarowana trwałość produktu nie jest tym samym co trwałość bezobsługowa. Powłoka wymaga odpowiedniej chemii, techniki mycia i okresowego odświeżania.
Jeżeli interesuje Cię szerzej powłoka ceramiczna i jej zastosowanie, warto porównać informacje techniczne oraz zakresy prac opisane w materiałach takich jak powłoki ceramiczne Bydgoszcz. Nie zastępuje to oględzin auta, ale pomaga zrozumieć, za jakie elementy usługi faktycznie płacisz.
Folia PPF daje inny rodzaj ochrony niż ceramika. Jej głównym zadaniem jest absorbowanie części uderzeń kamieni, piasku i drobnych otarć. Częściowe oklejenie maski, zderzaka, reflektorów, lusterek lub progów kosztuje zwykle około 1500–6000 zł. Folia na całe auto to wydatek rzędu 12 000–25 000 zł lub więcej. Cena rośnie wraz z rozmiarem pojazdu, liczbą elementów, rodzajem folii i stopniem demontażu.
Zabezpieczenie antykorozyjne kosztuje orientacyjnie 1000–3500 zł. W starszym samochodzie cena może wzrosnąć, jeśli trzeba usunąć istniejącą korozję, oczyścić podwozie albo naprawić uszkodzone osłony. Sama konserwacja nie powinna przykrywać aktywnej rdzy bez oceny jej stanu. W przeciwnym razie właściciel płaci za zamaskowanie problemu, a nie za jego rozwiązanie.
Porównanie metod zabezpieczenia lakieru
Najlepsza metoda zależy od rodzaju ryzyka, a nie od prestiżu usługi. Wosk sprawdzi się, gdy liczy się niski koszt i szybkie odświeżenie. Ceramika ma sens, gdy samochód jest zadbany, regularnie myty, a właściciel chce ograniczyć codzienną pracochłonność. PPF uzasadnia dopłatę tam, gdzie odpryski mogą oznaczać kosztowne lakierowanie, na przykład w samochodzie często jeżdżącym po autostradach.
| Metoda | Zakres ochrony | Typowa trwałość | Ocena budżetowa |
|---|---|---|---|
| Wosk | Ochrona powierzchniowa i wygląd | Kilka tygodni do kilku miesięcy | Najtańsza opcja |
| Ceramika | Chemia, zabrudzenia, łatwiejsze mycie | Od około roku do kilku lat | Średni i długoterminowy budżet |
| PPF częściowa | Odpryski i otarcia na wybranych elementach | Kilka lat, zależnie od folii i eksploatacji | Dopłata przy wysokim ryzyku |
| PPF pełna | Szeroka ochrona mechaniczna lakieru | Kilka lat | Najwyższy budżet |
Jak rozplanować wydatki w czasie – strategia etapowa
Nie trzeba zabezpieczać całego samochodu podczas jednej wizyty. Etapowanie jest często rozsądniejsze, bo pozwala najpierw sprawdzić, jak auto jest użytkowane i ile kosztuje jego utrzymanie. Ma też znaczenie przy napiętym budżecie: zamiast odkładać całą ochronę, można zająć się elementami najbardziej narażonymi.
Przykładowa kolejność może wyglądać następująco:
- Etap pierwszy: ocena stanu auta, dokładne mycie, dekontaminacja i usunięcie problemów, które mogą pogorszyć przyczepność zabezpieczenia.
- Etap drugi: ochrona najdroższych lub najbardziej narażonych elementów, na przykład PPF na zderzaku i masce albo ceramika na całym, dobrze przygotowanym lakierze.
- Etap trzeci: zabezpieczenie wnętrza, felg, szyb i podwozia, jeśli te obszary odpowiadają rzeczywistym potrzebom.
- Etap czwarty: zaplanowane mycia utrzymujące, kontrola stanu powłoki i odświeżenie zabezpieczenia.
Przy planie na trzy do pięciu lat warto rozdzielić wydatek początkowy od kosztów późniejszej pielęgnacji. Przykładowo w pierwszym roku można przeznaczyć 3000–5000 zł na przygotowanie i ceramikę, a w kolejnych latach 500–1500 zł rocznie na mycia specjalistyczne, preparaty utrzymujące i ewentualne poprawki. W przypadku PPF trzeba brać pod uwagę także wymianę pojedynczego elementu po uszkodzeniu.
Nie każdy samochód potrzebuje pełnego pakietu. Jeśli największe ryzyko dotyczy zderzaka i progów, częściowa folia może być ekonomicznie sensowniejsza niż PPF na całym nadwoziu. Jeżeli auto jest myte ręcznie, garażowane i jeździ głównie po mieście, dodatkowe tysiące złotych na pełną folię mogą nie przynieść korzyści adekwatnych do ceny.
Podobnie należy traktować wnętrze. Impregnacja tapicerki i zabezpieczenie plastików mogą ograniczyć zużycie, ale nie zastąpią regularnego czyszczenia. W planie budżetowym warto zarezerwować osobną kwotę na detailing wnętrza, szczególnie gdy samochód jest intensywnie eksploatowany lub ma jasną tapicerkę.
Nowe auto a używane – różne podejście do budżetu
Zabezpieczenie lakieru w nowym aucie zwykle wymaga mniejszego zakresu korekty, ale nie oznacza automatycznie, że samochód jest idealnie przygotowany. Auto mogło być transportowane, przechowywane na placu lub myte przed wydaniem. Przed aplikacją trzeba sprawdzić stan lakieru, usunąć osady i ocenić, czy wystarczy delikatne odświeżenie.
W nowym samochodzie łatwiej uzasadnić PPF na strefach narażonych na odpryski, ponieważ ochrona od początku ogranicza ryzyko późniejszego lakierowania. Nie oznacza to jednak, że pełna folia zawsze jest rozsądna. Jeżeli auto ma umiarkowany przebieg, porusza się głównie lokalnie, a jego wartość nie uzasadnia wydatku kilkunastu tysięcy złotych, częściowe oklejenie i dobra pielęgnacja mogą być lepszym kompromisem.
W przypadku auta używanego budżet trzeba zacząć od diagnozy. Lakier z rysami, hologramami, osadami metalicznymi lub śladami niewłaściwego mycia wymaga przygotowania. Korekta lakieru przed zabezpieczeniem nie zawsze musi być wieloetapowa, ale powłoka nie powinna utrwalać wyglądu, którego właściciel nie akceptuje.
W kilkuletnim samochodzie najpierw warto ustalić, czy koszt korekty i ochrony nie zbliży się do wartości auta. Jeżeli tak, rozsądniej może być wykonanie dekontaminacji, lekkiego odświeżenia i wosku, a pozostałą kwotę przeznaczyć na naprawę ognisk korozji, opon, hamulców lub innych elementów wpływających na bezpieczeństwo i trwałość pojazdu.
| Okres | Nowe auto | Używane auto |
|---|---|---|
| Początek | Ocena lakieru, przygotowanie, ceramika lub PPF strefowa | Ocena lakieru, korozji i konieczności korekty |
| 1–2 rok | Mycia utrzymujące i kontrola ochrony | Odświeżenie powierzchni i naprawa nowych uszkodzeń |
| 3–5 rok | Odnowienie lub uzupełnienie zabezpieczenia | Ponowna ocena opłacalności dalszych inwestycji |
Dodatkowe i ukryte koszty w budżecie detailingowym
Najczęstszy błąd przy porównywaniu ofert polega na zestawianiu wyłącznie ceny produktu. Tymczasem duża część kosztu może wynikać z przygotowania auta. Dekontaminacja chemiczna i mechaniczna, usuwanie smoły, glinki, polerowanie oraz zabezpieczenie elementów, które nie powinny mieć kontaktu z preparatem, wpływają na czas pracy.
Do budżetu trzeba doliczyć także późniejsze mycia. Powłoka ceramiczna nie powinna być traktowana jak rozwiązanie niewymagające obsługi. Nieprawidłowa chemia, szczotki automatyczne i usuwanie zabrudzeń na sucho mogą skrócić jej trwałość. Podobnie folia PPF może wymagać naprawy albo wymiany pojedynczego fragmentu po mocnym uszkodzeniu.
Osobną pozycją są kosmetyki do wnętrza, impregnaty do tapicerki, zabezpieczenia szyb i felg. Nie zawsze trzeba kupować cały zestaw. Warto najpierw sprawdzić, jakie preparaty i zasady pielęgnacji zaleca wykonawca. Zakup przypadkowych środków może zwiększyć koszt, a nie poprawić efekt.
Przed zaakceptowaniem wyceny sprawdź, czy obejmuje ona korektę, demontaż wybranych elementów, gwarancję na aplikację, mycie kontrolne i późniejsze odświeżenie. „Powłoka od 1500 zł” może oznaczać sam produkt i podstawowe przygotowanie, a nie pełną usługę dla samochodu w przeciętnym stanie.
Czy zabezpieczenie auta się opłaca finansowo
Opłacalność ochrony zależy od porównania jej ceny z prawdopodobnymi kosztami napraw oraz z tym, jak długo samochód pozostanie w rękach właściciela. PPF może ograniczyć ryzyko lakierowania kilku elementów, ale jeśli kosztuje kilkanaście tysięcy złotych, nie należy zakładać, że automatycznie się zwróci. Ceramika może ułatwić utrzymanie auta, lecz nie zabezpieczy go przed wszystkimi uszkodzeniami.
| Wydatek | Orientacyjny zakres | Co wpływa na cenę |
|---|---|---|
| Lakierowanie jednego elementu | Około 700–2000 zł | Element, kolor, zakres naprawy i region |
| Naprawa większej liczby odprysków | Od kilkuset do kilku tysięcy złotych | Liczba uszkodzeń i konieczność lakierowania |
| Usunięcie ognisk korozji | Od około 500 zł do kilku tysięcy złotych | Zaawansowanie korozji, dostęp do elementu, blacharka |
| Profilaktyczne zabezpieczenie podwozia | Około 1000–3500 zł | Stan podwozia, zakres czyszczenia i rodzaj preparatu |
Kwoty napraw są orientacyjne, dlatego nie należy traktować ich jak gwarantowanego rachunku. Pokazują jednak proporcję: przy aucie intensywnie jeżdżącym po drogach z dużą liczbą odprysków częściowa PPF może być racjonalna. Przy samochodzie używanym głównie w mieście i przechowywanym w garażu pełna folia może być wydatkiem trudnym do uzasadnienia.
Wpływ zabezpieczenia na cenę sprzedaży także bywa przeceniany. Zadbany lakier i udokumentowana pielęgnacja mogą ułatwić prezentację auta, ale nie oznaczają automatycznego odzyskania całego kosztu usługi. Kupujący ocenia również przebieg, historię napraw, stan mechaniczny i kompletność dokumentacji. Detailing jest więc przede wszystkim sposobem ograniczania zużycia i ryzyka, a nie pewną inwestycją kapitałową.
W praktyce najlepiej liczyć koszt całkowity w przeliczeniu na okres użytkowania. Jeśli ceramika wraz z przygotowaniem i utrzymaniem kosztuje łącznie 4500 zł przez trzy lata, daje to około 125 zł miesięcznie. Taka kwota może być uzasadniona, jeśli właściciel rzeczywiście korzysta z łatwiejszego mycia i chce utrzymać dobry stan auta. Jeśli samochód ma zostać sprzedany za kilka miesięcy, pełna korekta i najdroższa ochrona często nie mają ekonomicznego sensu.
Wydatki na detailing w firmie – podatki i formalności
Wydatki na auto firmowe i podatki wymagają ostrożnego rozdzielenia dwóch kwestii: podatku VAT oraz kosztów uzyskania przychodu. Przy samochodzie osobowym wykorzystywanym zarówno służbowo, jak i prywatnie najczęściej stosuje się ograniczenie do 50% odliczenia VAT. Przy użytkowaniu wyłącznie firmowym możliwe jest co do zasady pełniejsze odliczenie, ale wymaga spełnienia warunków formalnych, między innymi odpowiedniej ewidencji i zasad używania pojazdu.
W podatku dochodowym przy użytku mieszanym do kosztów uzyskania przychodu zwykle trafia 75% wydatków eksploatacyjnych związanych z samochodem. Wydatki na mycie, detailing czy konserwację mogą być oceniane w tym kontekście, ale sposób ujęcia zależy od rodzaju auta, formy opodatkowania i dokumentacji. Nie warto automatycznie zakładać, że każda usługa zostanie rozliczona identycznie.
Limity dotyczące samochodów osobowych odnoszą się przede wszystkim do amortyzacji oraz niektórych form finansowania, takich jak leasing. W uproszczeniu stosuje się limity wartości samochodu, których wysokość zależy między innymi od rodzaju napędu i aktualnych przepisów. Sam koszt detailingu nie zwiększa automatycznie wartości początkowej pojazdu; zwykle jest rozpatrywany jako wydatek eksploatacyjny, ale kwalifikację powinien potwierdzić księgowy.
Przedsiębiorca powinien zachować fakturę, opis usługi i związek wydatku z używanym samochodem. Przy większym pakiecie, obejmującym na przykład PPF, korektę, ochronę wnętrza i podwozia, warto poprosić o rozbicie pozycji na fakturze. Aktualne zasady mogą się zmieniać, dlatego sposób rozliczenia najlepiej potwierdzić z księgowym lub doradcą podatkowym przed zaksięgowaniem kosztu.
Najbezpieczniejsza strategia to nie budować decyzji wyłącznie na potencjalnej korzyści podatkowej. Odliczenie obniża ekonomiczny koszt usługi, ale nie sprawia, że niepotrzebna ochrona staje się opłacalna. Najpierw oceń zakres ryzyka i trwałość rozwiązania, a dopiero później uwzględnij sposób rozliczenia.
Dobry plan nie zaczyna się od wyboru najdroższego pakietu, lecz od oględzin samochodu i określenia, co rzeczywiście wymaga ochrony. Przy ograniczonym budżecie najczęściej warto zacząć od przygotowania lakieru, zabezpieczenia najbardziej narażonych elementów i regularnego, poprawnego mycia. Wosk pozostaje rozsądną opcją przy niewielkich wymaganiach, ceramika wymaga konsekwentnej pielęgnacji, a PPF ma największy sens tam, gdzie ryzyko odprysków jest realne.
Nowe auto można zabezpieczyć od początku, natomiast używane najpierw trzeba ocenić i ewentualnie skorygować. Do ceny aplikacji zawsze dolicz koszty utrzymania, odświeżania i możliwych poprawek. Takie etapowe podejście ogranicza ryzyko przepłacenia i pozwala rozłożyć budżet na kilka lat. Przy trudnym przypadku warto poprosić detailera o wycenę po oględzinach, a kwestie firmowe skonsultować z księgowym.